個人事業主の税金 早見表|事業所得別の所得税・住民税の目安(2026年)
公開日: 2026/6/8 / 更新日: 2026/9/23
広告(PR)について:本記事には広告(アフィリエイトリンク)が含まれます。リンク経由のお申し込みにより運営者が紹介料を受け取ることがあります。
重要な前提:以下の早見表は、当サイトの税金ざっくり計算機と同じ計算式(国税庁の所得税速算表)で編集部が独自に算出した概算です。所得税の基礎控除は令和8年分の額(合計所得金額489万円以下は104万円、〜655万円は67万円、〜2,350万円は62万円。令和8年度税制改正で引き上げ、令和8年12月1日施行・令和8年分から適用)、住民税の基礎控除は43万円(令和8年度税制改正でも据え置き)を仮置きし、青色申告特別控除65万円のみを反映しています。社会保険料控除・配偶者/扶養控除・小規模企業共済・iDeCo等は含めていないため、これらを使うと実際の税額は下がります。また国民健康保険・国民年金・消費税・個人事業税は含みません(別途かかります)。所得税の課税所得は1,000円未満切り捨て、復興特別所得税は所得税額×2.1%、住民税は所得割10%+均等割等5,000円(均等割4,000円+森林環境税1,000円。自治体差あり)の概算です。令和9年分は令和8年分と同じ基礎控除ですが、令和10年分以後は合計所得132万円超〜2,350万円の区分が62万円になるため、税額が変わります。正確な金額は確定申告書・会計ソフト・税理士でご確認ください(2026年9月23日時点)。
個人事業主・フリーランスが「事業所得(売上から必要経費を引いた利益)」に応じて、所得税・住民税がおおよそいくらになるのかを早見表にまとめました。数字は青色申告で65万円控除を受けられた場合の概算です。
事業所得別の税金 早見表(青色65万円控除あり・概算)
| 事業所得(売上−経費) | 課税所得(所得税・概算) | 所得税 | 住民税(概算) | 所得税+住民税+復興税 合計 | 税率の目安 |
|---|---|---|---|---|---|
| 300万円 | 1,310,000円 | 65,500円 | 197,000円 | 263,875円 | 8.8% |
| 400万円 | 2,310,000円 | 133,500円 | 297,000円 | 433,303円 | 10.8% |
| 500万円 | 3,310,000円 | 234,500円 | 397,000円 | 636,424円 | 12.7% |
| 600万円 | 4,680,000円 | 508,500円 | 497,000円 | 1,016,178円 | 16.9% |
| 700万円 | 5,680,000円 | 708,500円 | 597,000円 | 1,320,378円 | 18.9% |
| 800万円 | 6,730,000円 | 918,500円 | 697,000円 | 1,634,788円 | 20.4% |
| 1,000万円 | 8,730,000円 | 1,371,900円 | 897,000円 | 2,297,709円 | 23.0% |
| 1,200万円 | 10,730,000円 | 2,004,900円 | 1,097,000円 | 3,144,002円 | 26.2% |
| 1,500万円 | 13,730,000円 | 2,994,900円 | 1,397,000円 | 4,454,792円 | 29.7% |
※「税率の目安」は(所得税+住民税+復興税の合計 ÷ 事業所得)で、いわゆる実効的な負担割合の目安です。所得が上がるほど累進で割合が高まります。基礎控除は令和8年分の額で計算しています(合計所得が低いほど基礎控除が大きく、税負担が軽くなります)。
数字はあくまで上記前提の概算です。自分の数字で試したい場合は、金額を入力するだけの所得税・住民税ざっくり計算機が便利です。
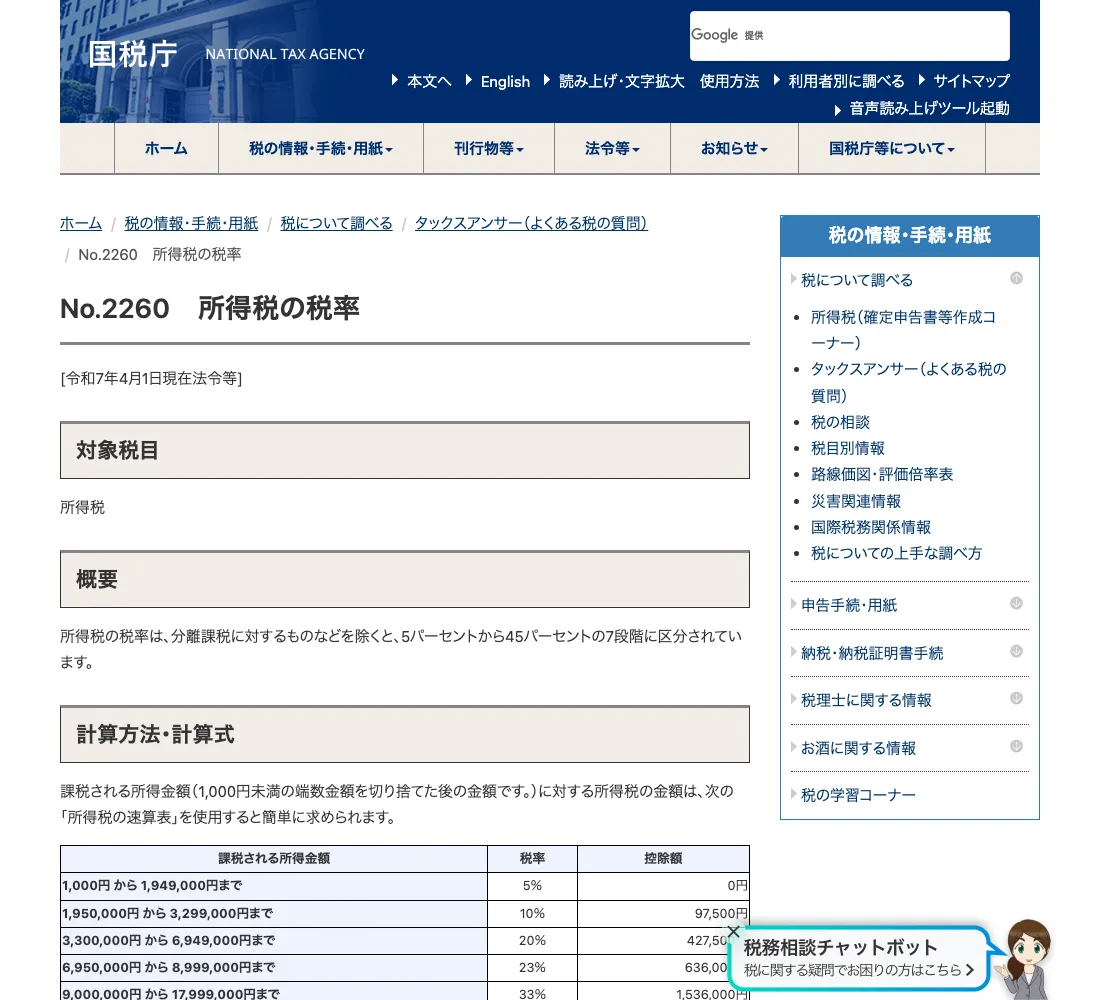
出典:国税庁ホームページ No.2260「所得税の税率」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm )を基に画面の一部をキャプチャ(2026年6月8日確認)。本記事の税額はこの速算表にもとづいて編集部が算出しています。
青色申告65万円控除があると、税金はどれくらい変わる?
同じ事業所得でも、青色申告特別控除(65万円)を使えるかどうかで税額は変わります。控除なし(白色相当)と65万円控除ありの差を概算で比べると、次のとおりです。
| 事業所得 | 青色控除なし(白色相当) | 青色65万円控除あり | 差額(節税効果の目安) |
|---|---|---|---|
| 400万円 | 564,668円 | 433,303円 | 約131,365円 |
| 600万円 | 1,213,908円 | 1,016,178円 | 約197,730円 |
| 800万円 | 1,845,689円 | 1,634,788円 | 約210,901円 |
このように、青色65万円控除は所得が大きいほど節税効果も大きくなる傾向があります(事業所得600万円のケースで約197,730円の差の概算)。ただし65万円控除には複式簿記・貸借対照表等の期限内提出・e-Tax等の要件があります。満たせるかは青色申告65万円控除 要件チェックで確認できます。なお2027年(令和9年)分以後は、65万円控除の要件が「複式簿記+e-Tax」となり、さらに一定の要件を満たす優良な電子帳簿を作成・保存していれば最大75万円になります(国税庁リーフレット・令和8年4月)。
複式簿記での記帳や決算書の作成、e-Taxでの申告は、会計ソフトでまとめて行うこともできます。各ソフトの料金や対応範囲の違いは会計ソフトの比較で整理しています。
税額を下げるには(早見表より実際は低くなる理由)
早見表は基礎控除と青色控除しか織り込んでいないため、実際の税額はこれより低くなることがあります。使える主な所得控除には次のものがあります。
- 社会保険料控除:国民健康保険・国民年金の支払額は全額が所得控除
- 小規模企業共済:掛金(月1,000〜70,000円)が全額所得控除(詳しくは小規模企業共済の節税メリット)
- iDeCo:掛金が全額所得控除(個人事業主は国民年金基金等との合計で月68,000円が上限。2026年12月1日からは月75,000円)(iDeCo・小規模企業共済の節税額早見表で試算できます)
- 配偶者控除・扶養控除・医療費控除・ふるさと納税 など
これらの活用は個人事業主の節税方法まとめで解説しています。記帳や決算書づくりを楽にするなら、会計ソフト診断で自分に合うソフトを確認しておくと、控除もれの防止や申告の手間削減につながります。
- クラウド会計ソフト「freee会計」:freee会計の公式サイトを見るPR(広告・PR)
- 「マネーフォワード クラウド確定申告」:マネーフォワード クラウド会計・確定申告の公式サイトを見るPR(広告・PR)
まとめ
- 事業所得別の所得税・住民税の目安は上記の早見表のとおり(青色65万円控除・令和8年分の基礎控除・概算)
- 青色申告は所得が大きいほど節税効果が大きい傾向。要件は要確認
- 早見表は基礎控除・青色控除しか含まないため、実際はこれより低くなることがある
- 令和10年分以後は基礎控除の区分が変わる。国保・年金・消費税・個人事業税は別途。正確な額は会計ソフト・税理士で確認を
免責・運営者情報
- 本記事の数値は編集部が国税庁の速算表・基礎控除(令和8年分)にもとづき独自に算出した概算で、正確な税額・納付額を保証するものではありません。各種控除や住民税の計算方法・自治体差・所得水準により実際の額は異なります。
- 記載の制度・税率は2026年9月23日時点の目安です。最新かつ正確な情報は国税庁等の公式でご確認ください。 個別の税務判断は税理士など有資格者にご相談ください。当サイトは税務代理・税務相談を行いません。
- 運営者:ひとり開業ラボ編集部(運営者情報)。
出典
- 国税庁 タックスアンサー No.2260「所得税の税率」(令和8年4月1日現在法令等、2026年9月23日確認) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 タックスアンサー No.1199「基礎控除」(令和8年4月1日現在法令等、2026年9月23日確認) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(2026年9月23日確認) https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月、2026年9月23日確認) https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」(2026年9月23日確認) https://www.nta.go.jp/users/gensen/2025kiso/index.htm
- 国税庁 タックスアンサー No.2072「青色申告特別控除」(令和8年4月1日現在法令等、2026年9月23日確認) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」(令和8年4月、2026年9月23日確認) https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/0026004-012.pdf
- 総務省「個人住民税」(所得割10%・均等割・森林環境税、2026年9月23日確認) https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
- 総務省「個人住民税の基礎控除等について」(令和8年5月29日、住民税の基礎控除43万円の推移、2026年9月23日確認) https://www.soumu.go.jp/main_content/001075462.pdf
- 厚生労働省「確定拠出年金の拠出限度額」(2026年9月23日確認) https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/taishousha.html
- 厚生労働省「iDeCo拠出限度額の引き上げ」(2026年9月23日確認) https://www.mhlw.go.jp/content/12500000/001597573.pdf
- 中小企業基盤整備機構「小規模企業共済の特長」(掛金月1,000〜70,000円、2026年9月23日確認) https://www.smrj.go.jp/kyosai/skyosai/features/index.html